💬 来 信
我收到一位读者的私信,她和男友交往3年,已经在谈婚论嫁。感情一直不错,唯独在钱的问题上,她始终不安。
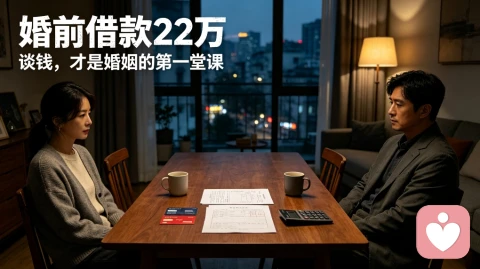
男方前后向她借过5次钱,理由包括周转、创业、家人就医、偿还信用卡等。累计金额22万元,其中11万元有借条,其余是口头约定。男方承诺婚后共同承担,也多次表示“以后会加倍补偿你”。
女方犹豫的不是钱本身,而是害怕被贴上“现实”“不爱”的标签。她问我:“都要结婚了,要不要继续查得这么清楚?”
我的回答很明确:要。而且必须查清楚。
【婚前借款,至少涉及三个层面】
婚前借款不是小事,它至少涉及三个层面:经济责任、信任边界和风险结构。如果一个人在婚前就频繁向伴侣借钱,却没有清晰的还款计划、收入证明、用途明细和书面约定,那么婚后的财务风险只会放大,不会消失。
四问原则
我给她的建议是“四问原则”:
- —第一,钱的具体用途是什么?
- —第二,是否有证据证明借款关系?
- —第三,对方是否有稳定收入和还款计划?
- —第四,她是否愿意承担“这笔钱可能长期无法收回”的风险?
这不是不信任,而是保护婚姻的前置程序。婚姻不是扶贫,也不是一方用真心兑换另一方的经济兜底。真正适合结婚的关系,应该在谈钱时依然尊重彼此,而不是用“爱不爱”来回避责任。
及时止损
现实中,很多女性会因为感情、年龄或沉没成本选择妥协。但案例中的女方最终没有急着结婚,她要求男方在婚前补全借条、说明用途,并制定明确还款计划。男方拒绝配合,双方因此分手。
很多人觉得可惜,但我认为她及时止损了。比起嫁给一个人,更重要的是看清这个人是否愿意在现实面前,依然把你的权益放在心上。
· · ·
谈钱,才是婚姻的第一堂课。